ԿԲ-ն բանկերի կապիտալի հակացիկլիկ բուֆերը բարձրացրեց մինչև 2,25%
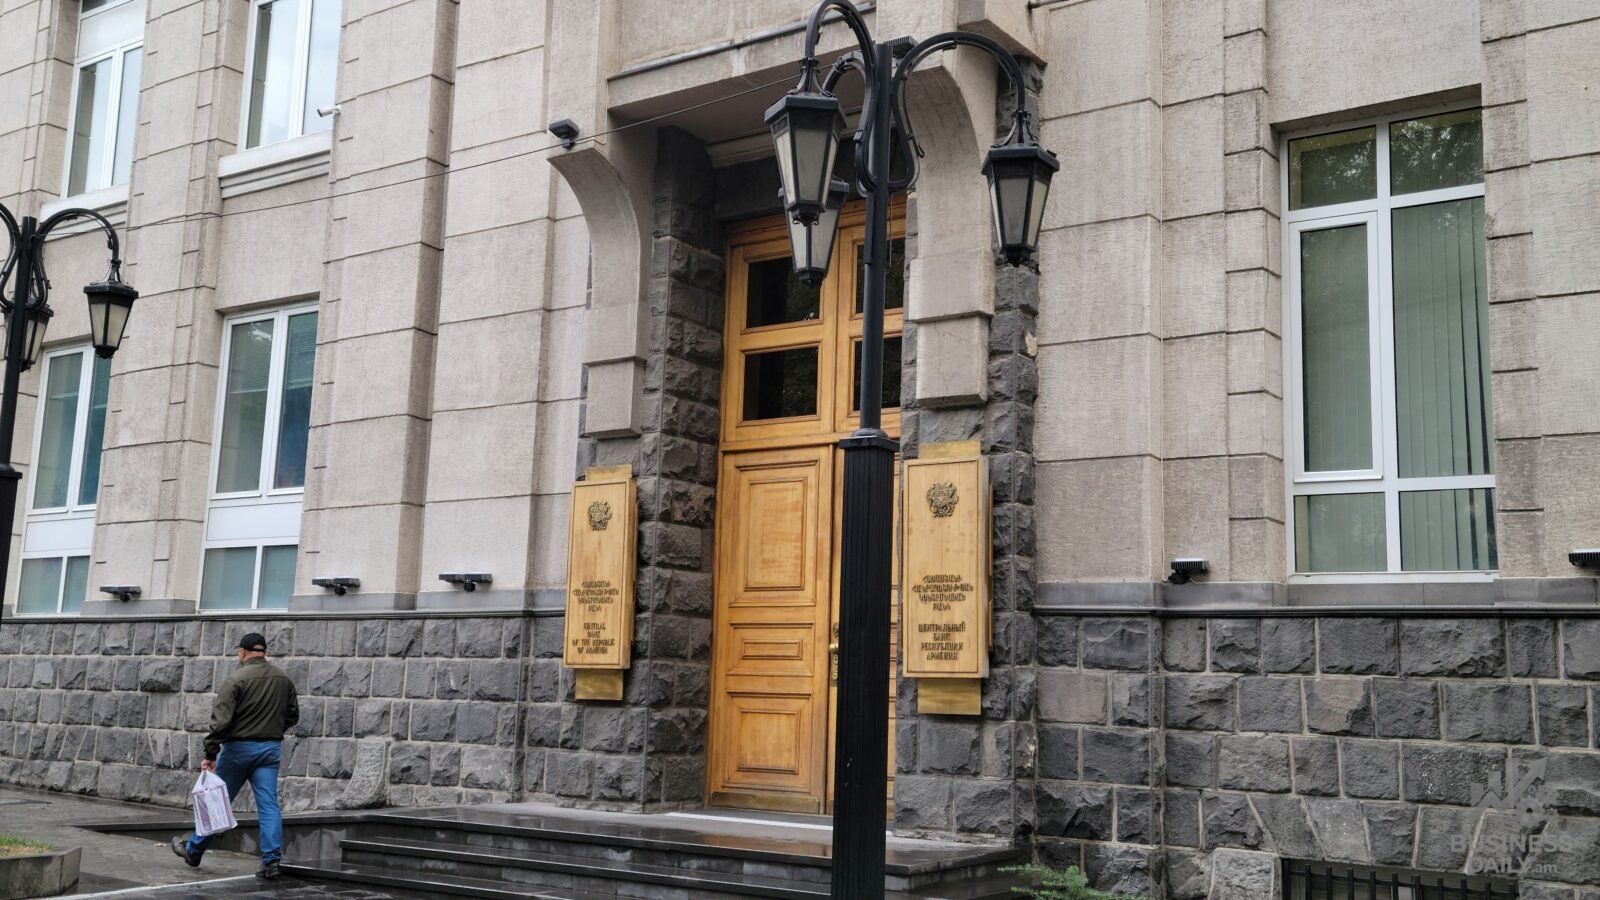
Հայաստանի կենտրոնական բանկը բանկերի կապիտալի հակացիկլիկ բուֆերը 0,25 տոկոսային կետով բարձրացրել է՝ սահմանելով այն ռիսկով կշռված ակտիվների 2,25%-ի չափով։ ԿԲ խորհրդի հոկտեմբերի 20-ի թիվ 282-Ն որոշումը, որը հրապարակվել է հոկտեմբերի 26-ին, ուժի մեջ կմտնի 2027 թվականի մայիսի 1-ից։
Հակացիկլիկ բուֆերը նվազագույն պահանջներից ավելի լրացուցիչ կապիտալ է, որը բանկերը կուտակում են վարկավորման արագ աճի ժամանակահատվածներում, և որը կարող է ազատվել ռիսկերի իրացման դեպքում։ ԿԲ-ն դրա չափը վերանայում է յուրաքանչյուր եռամսյակ։ Ապրիլին խորհուրդը դրույքաչափը թողել էր 1,75%, իսկ հուլիսին բարձրացրել էր մինչև 2%. այդ պահանջը բանկերը պետք է բավարարեն 2027 թվականի փետրվարի 1-ից։
Վարկեր/ՀՆԱ ճեղքվածքը շարունակում է մեծանալ
Ըստ հիմնավորման՝ 2026 թվականի երկրորդ եռամսյակում վարկեր/ՀՆԱ ցուցանիշը շարունակել է աճել և եռամսյակի վերջում կազմել է շուրջ 87%։ Վարկեր/ՀՆԱ ճեղքվածքը՝ ցուցանիշի շեղումը երկարաժամկետ տրենդից, մեծացել է՝ հասնելով մոտ 6,6 տոկոսային կետի։ Աճել է նաև ֆինանսական ցիկլի ինդեքսը, ինչը հիմնականում պայմանավորված է անշարժ գույքի շուկայում ակտիվությամբ և վարկավորման բարձր աճով։
Տարեսկզբից արձանագրված բարձր վարկային ակտիվությունը պահպանվել է նաև երրորդ եռամսյակում։ Սպառողական վարկերը շարունակում են աճել բարձր տեմպերով, թեև տարեսկզբի համեմատ որոշակի դանդաղում է նկատվում, իսկ հիպոտեկային վարկերի աճը տևական նվազումից հետո արագացել է։ Օգոստոսի դրությամբ շինարարության ոլորտի վարկերը գերազանցել են 1 տրլն դրամը։ Տնային տնտեսությունների պարտքի բեռը և պարտքի սպասարկման բեռը շարունակել են աճել։
Ազդակներ անշարժ գույքի շուկայից
ԿԲ-ն նշում է անշարժ գույքի միջին գնի զգալի աճ տարեսկզբից։ Այն կարող է պայմանավորված լինել ինչպես արտաքին պահանջարկի մեծացմամբ, այնպես էլ ներքին շուկայում անշարժ գույքի՝ որպես ներդրումային ակտիվի նկատմամբ հետաքրքրության աճով։ Երևանում բազմաբնակարան շենքերում 1 քմ-ի միջին գինը նախորդ տարվա նույն ժամանակահատվածի համեմատ աճել է 23,5%-ով, իսկ 2025 թվականի վերջի համեմատ՝ 20,3%-ով. ըստ վարչական շրջանների՝ տարեկան աճը կազմել է 12,7%-ից մինչև 29,2%։ Հաշվի առնելով նաև հիպոտեկային վարկավորման ակտիվացումը և շինարարության ոլորտում բարձր վարկային ակտիվությունը՝ ԿԲ-ի գնահատմամբ այս զարգացումները կարող են ազդակներ պարունակել անշարժ գույքի շուկայում արագացման նոր փուլի և ռիսկերի հնարավոր կուտակման մասին։
Կարգավորողը մշտադիտարկում է շուկան և գնահատում համապատասխան միջոցառումների վերանայման նպատակահարմարությունը։ Բուֆերի ապագա փոփոխությունները՝ ինչպես բարձրացման, այնպես էլ իջեցման ուղղությամբ, կախված կլինեն մակրոֆինանսական պայմաններից, անորոշություններից և համակարգային ռիսկերի զարգացումից։
Բանկային համակարգը օգոստոսին
| Ցուցանիշ | 2026թ. օգոստոս | 12-ամսյա փոփոխություն |
|---|---|---|
| Ակտիվներ, տրլն դրամ | 13,77 | +18,94% |
| Տրամադրված վարկեր, տրլն դրամ | 8,44 | +23,39% |
| Վատորակ վարկերի կշիռ | 1,5% | +0,25 տոկ. կետ |
| Պարտավորություններ, տրլն դրամ | 11,69 | +19,95% |
| Ներգրավված ավանդներ, տրլն դրամ | 7,35 | +20,83% |
| Հաշվեկշռային կապիտալ, տրլն դրամ | 2,08 | +13,58% |
| Ընդհանուր կապիտալի համարժեքություն | 20,4% | +0,17 տոկ. կետ |
| Իրացվելիության ծածկույթի գործակից | 200,8% | +0,01 տոկ. կետ |
| Կապիտալի շահութաբերություն | 18,29% | −2,5 տոկ. կետ |
| Ակտիվների շահութաբերություն | 2,9% | −0,45 տոկ. կետ |
Աղբյուրը՝ ՀՀ կենտրոնական բանկ, ԿԲ խորհրդի 2026 թվականի հոկտեմբերի 20-ի թիվ 282-Ն որոշում և «Ֆինանսական կայունության հիմնական ցուցանիշները և ռիսկերը (2026թ. երրորդ եռամսյակ)» ներկայացում։ Բանկային համակարգի տվյալները՝ 2026 թվականի օգոստոսի դրությամբ։